时间:2021-02-09 15:19:33 来源:互联网作者:zx
哈喽,大家好,今天小编又来跟各位分享有关K12 资本大战背后谁会是下一个巨头,接下来就让我们一起来看看具体的介绍,新闻对大家有所帮助。

01K2资本大战,钱从哪来?
二级市场融资汹涌,一级市场同样没有闲着。
猿辅导和作业帮,两家 12 月分别拿到 3 亿美元和 16 亿美元融资,成为教育行业年底单笔额度最大的融资。而两家也并非在去年第一次拿钱。猿辅导分别在 2020 年 3 月、8 月和 10 月融资,加上 12 月的融资,四轮共融到 35 亿美元,而作业帮则通过 2 轮共融到 23.5 亿美元,融资之快令人震惊。
对 K12 教培头部玩家来说,这样频繁的大额融资,无疑是在给下一轮竞争做充分准备。
作为兵家必争之地,一方面,K12 这块蛋糕还在不断变大。据弗若斯特沙利文研究,2019 年 K12 校外辅导市场规模已经达到 6191 亿人民币,而到 2024 年,这一规模将超万亿,年复合增长率可达 13.6%。市场规模扩大不仅速度快,增长背后的“刚需性”,也在空前的升学和求职竞争压力中愈发明显和确定。不光是线下教培,线上也在迅速起量,并早已成为下一轮竞争的主战场。到 2024 年,线上 K12 渗透率预计将会超过 40%,即达到 3000 亿市场的级别,其增长速度也远超线下。
另一方面,K12 教培赛道本身聚集了众多玩家,不仅有传统线下起家者如新东方和好未来,也有立足于线上的如猿辅导、跟谁学和作业帮,还有像字节跳动这样跨赛道的入局者虎视眈眈。
虽然头部机构们最开始都从不同的垂类领域起家,各有专注的赛道,但为破经营瓶颈,无一例外都在拓展自己的边界。当经营边界开始重合,处于中心的用户便成为了争夺的焦点,竞争开始加剧。
既然战争已经开启,如何用资本武装自己,夯实基底,打造护城河,是当前每一个入局者最需要考虑的问题。
对教育公司来说,护城河是什么?在寒暑期的烧钱获客大战之后,恐怕每一个入局者都充分认识到,获客只是第一步,获客后的留存、续费、复购和拉新才是考验公司经营成果的关键指标。当前的竞争,已远远不是单一要素的比拼,团队的教研能力、内容质量、组织能力、服务能力和市场应变能力等综合能力才是教育企业致胜的关键。因此,处于快速成长期的公司若想要继续升值,处于稳定期的公司想要破局,都要借助资本的力量。而能否运用好资本,打造自己的核心竞争力,关系到生死存亡。
教育公司需要钱,而另一边,资本也愿意“输血”。
从融资金额来看,猿辅导和作业帮就占据了去年教育行业一级市场将近 80% 的融资额,资本无疑在全力向头部公司下注。而关注这一赛道的,也都是一级市场的头部基金:IDG、高瓴、红杉、软银、经纬等均参与过猿辅导和作业帮的多轮融资。
K12 市场格局本身极度分散,但近几年有加速整合的趋势,前五大培训机构的市占率从 2017 年不到 5% 提升到 2019 年的 8.5%。同时,相比于线下市场的“地方割据”,线上更容易形成规模效应,跑出远超中小机构的超级头部公司,这几年随着资本的加码,也进一步加强了头部效应。而 2020 年疫情突至和监管加强,则加速了一批经营不善的中小企业出清。
对资本来说,面对教育市场这样的“水滴状”格局,向头部押注,更有可能帮助企业成功登陆二级市场,在 IPO 退出后获得高额回报。因此,一旦出现经营稳定,上升快速的头部公司,资本就会相继涌入,尽快“上车”。作业帮相关负责人胥晓晗就曾在 12 月作业帮融资后向媒体表示“有一部分机构是上一轮没有赶上,所以在这一轮想进”,因此投资金额也一再被提高到 16 亿美金。
企业的资金需求和资本的套利需求合二为一,共同促成了 2020 年这场融资盛宴。而在巨额融资之后,企业便要面对钱怎么花的问题。
02钱到哪去:营销为重,亏损加大
K12 教育培训的成本一般包括两大块,一是营业成本,在线课程主要是教师薪酬及课程内容相关的费用,而线下则多了场地租赁等费用。一般来说,在线班课业务扣除营业成本的毛利率在 50%-70%。
另一部分则是营销费用,根据每个公司的投入预算而占比不同,少则 20%-30%,多则甚至超过主营业务成本。此外,还有研发费用和行政费用。
从以往的经营数据来看,营销部分的投入必然是重中之重,并且呈有增无减的趋势。好未来从 2018 年开始加大市场营销投放, 2018 至 2020 财年营销费率从 14.1% 提升至 26%,最新季度财报显示的销售费用占比已超过 30%,而 2020 财年的营销费高达 8.5 亿美元。从新东方在线和跟谁学最近公布的财报来看,销售费用占营业收入比重已超 80%,新东方在线 2020 财年营销费用也高达 8.7 亿人民币,比上一年度翻了将近一倍。
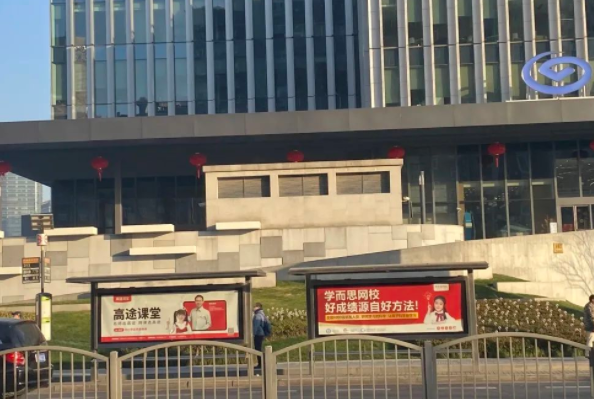
一块是花在打广告上。从这半年在线教育的广告露出来看,已基本和消费品等行业的投放逻辑无异。一方面,品牌为了扩大知名度,占领用户心智,疯狂在楼宇、公交地铁站等户外,或电视节目上撒钱,投放品牌广告,也有不少请明星代言背书。
另一方面,玩家们也越来越在意投放效果,因此在能看得见转化链路的效果广告上也丝毫没有手软:百度搜索、微信朋友圈等搜索和社交平台上也可以频频看到教育产品的身影。
另一块是花在营销人员的激励上。有很多教育机构现在仍然保留着传统电话销售的获客方式,从新东方最新的财务数据来看,截至 2020 年 8 月的季度营销开支同比上涨 15%,而上涨的部分则主要来自于“增聘多名客户服务代表及营销人员”。
不管是打广告还是电销,都着实是不小的开销。以电梯广告为例,覆盖一二线城市一周的投放费用一般就要 100 万,而一线城市核心区的一个地铁站,单周投放费用就高达百万,公交站的投放相对“便宜”,但核心区域的单屏一天的花费就至少上千。据悉,头部几家 K12 的暑期营销预算就达到 45 亿元。而电销就更是一笔大的投入,因为与获客直接挂钩,销售人员的激励费用有增无减,费用占比可达 5%-10%。
砸了这么多,钱花的值吗?
先看品牌广告。从有利角度来看,大面积的广告投放可以快速提升公司的市场知名度,而“知名度高”对于家长来说,意味着质量和信誉的保障,在进行产品选择的时候,更有可能会优先选择自己听说过的品牌。不过,近半年频频曝出教育机构暴雷跑路事件,也使得品牌本身成为了一把双刃剑。而且,从各类教育消费调研结果来看,产品口碑已是家长做选择时最看重的因素,但口碑和品牌知名度之间能否画上等号,其实也值得商榷。
线上效果广告虽然有更加明确的转化链路,但在激烈的竞争中,费用也是水涨船高。以搜索引擎为例,其采用的竞价机制,使得投放机构只能出高价才能在有限的广告位上博得一席。
通过投放获得的名单,有一部分公司选择采用电销的方式进行转化和续约。在精准性和个性化服务上,电销似乎确实是个性价比高的方式,但是从最终的转化效果来看,销售团队在其中究竟起到了多大的作用,也受到了不少质疑。
从前期投放到后期的转化,层层叠加后的结果,是居高不下的获客成本。据了解,市场上优质的名单价格能达到 500-600 元/个,再除以转化率后,一个客户的获客成本就高达 3000-4000 元,再甚者可能接近上万。
从企业经营角度来看,营销投放加大,最直接的影响是亏损持续扩大。好未来在 2019 年加大投放之后,出现历史上首次亏损,新东方在线最近财年的销售净利率更是达到了惊人的 -70%。
其次,教育公司的竞争与消费品、互联网行业的竞争不太相同。教育公司与其说在争夺用户,不如说在争抢用户的时间。一个孩子的课余时间非常有限,报 5、6 门课外班已是极限,绝不可能把时间分给每个品牌、每种产品,而学科和品类之间的鸿沟,也使得教育领域的品牌忠诚度不那么高。因此,营销获客的钱可能很大程度上都是打了水漂。教育公司并非没有意识到这个问题,但身处其中早已无法退出,停止烧钱,就等于断了用户来源,断了资金流。
以上就是本期小编分享的有关K12 资本大战背后谁会是下一个巨头介绍就先到这里啦,如果你们还有其他相关的消息欢迎在评论区留言哦。我们下期再见吧。
猜你喜欢
本文网址:http://zhonggjy.com/kjy/5911.html
声明:本站原创/投稿文章所有权归都市健康网所有,转载务必注明来源;文章仅代表原作者观点,不代表都市健康网立场;如有侵权、违规,可直接反馈本站,我们将会作删除处理。
相关文章
最新文章
热门标签
友情链接
联系我们
服务热线 :027-51118219
业务 QQ :1440174575
投稿邮箱 :1440174575@qq.com